¿Cómo construir una cultura positiva de control en las entidades locales?
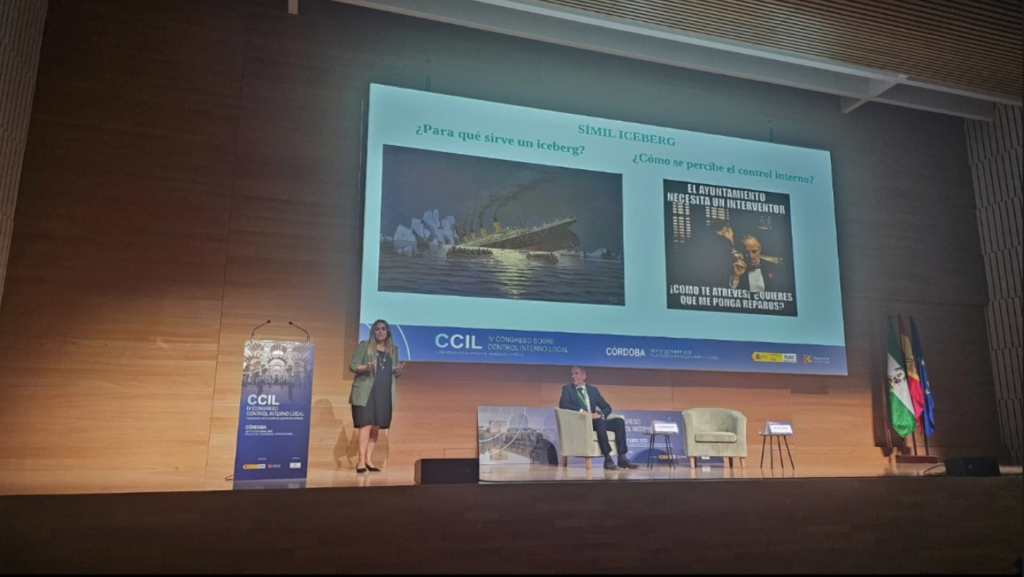
En octubre de 2025 tuve la oportunidad de participar en el IV Congreso sobre Control Interno Local, celebrado en Córdoba, presentando una comunicación sobre una idea en la que llevaba tiempo trabajando y que, desde entonces, ha seguido muy presente en mi forma de entender el control interno: la necesidad de cambiar la percepción que existe sobre el control en nuestras organizaciones.
Tradicionalmente, el control interno en la Administración Local ha estado especialmente vinculado a su vertiente más preventiva: la fiscalización, el reparo y las discrepancias. Y esa realidad ha contribuido a que, en muchas ocasiones, el órgano interventor sea percibido como una barrera o un obstáculo.
Pero ¿es realmente eso el control interno?
El iceberg del control
Para explicarlo recurrí en el Congreso a un símil que me parece especialmente gráfico: el iceberg.
Cuando observamos un iceberg solo vemos aproximadamente un 10 % de su volumen sobre la superficie. El otro 90 % permanece bajo el agua, fuera de nuestra percepción.
Si preguntáramos para qué sirve un iceberg, probablemente muchos pensaríamos inmediatamente en que sirve para hundir barcos, porque el barco más famoso, el Titanic se hundió tras chocar con un iceberg. Nuestra imagen está condicionada por aquello que vemos y por aquello con lo que podemos chocar: un peligro, una barrera, un obstáculo.
Sin embargo, el iceberg es mucho más que esa pequeña parte visible. Bajo el agua se encuentra la mayor parte de su volumen y esa parte que no vemos desempeña funciones esenciales para el ecosistema: libera nutrientes que enriquecen las aguas, contribuye a regular la temperatura y sirve de refugio para numerosas especies marinas.
Con el control interno ocurre algo parecido.
La función interventora, los reparos o las omisiones son probablemente su parte más visible. Ese sería nuestro 10 %: aquello con lo que la gestión puede «chocar» y que explica que, en ocasiones, el control sea percibido como algo que dificulta o ralentiza.
El 90 % que no se ve
Pero existe otro 90 % del control interno que muchas veces no se ve. Ahí están el control financiero, la planificación, el análisis, las recomendaciones, el Informe Resumen Anual, el asesoramiento, la asistencia a los órganos colegiados o la información que generamos para facilitar la toma de decisiones. La imagen del iceberg que utilicé en la presentación pretendía precisamente mostrar todo ese control que permanece bajo la superficie.
Y, como ocurre con el iceberg, esa parte menos visible contribuye a enriquecer el ecosistema y a servir de refugio. En nuestro caso, ese ecosistema es la organización.
Un buen sistema de control puede detectar riesgos, aportar información, formular recomendaciones, proporcionar seguridad jurídica, acompañar la toma de decisiones y contribuir a mejorar los procedimientos y la gestión.
Por eso, quizá uno de nuestros grandes retos sea conseguir que la organización vea el iceberg completo. Que deje de percibir únicamente aquello con lo que puede chocar y comprenda todo lo que el control puede aportar. Que se deje de percibir el control interno como obstáculo y se empiece a percibir como aliado en la consecución de los objetivos de la entidad con la garantía del cumplimiento de la legalidad y de los principios de buena gestión económico-financiera.
Cambiar la percepción del control interno exige hacer visible también ese 90 % que permanece bajo el agua.
Un modelo de control a medida
Pero cambiar esa percepción requiere algo más que explicarla. Requiere también preguntarnos qué modelo de control necesita nuestra organización.
El marco normativo nos proporciona unas reglas y unos requisitos mínimos, pero cada entidad tiene una dimensión, unos medios, una estructura y unos riesgos diferentes. Por eso considero fundamental conocer la organización, diseñar un modelo de control adaptado a su realidad y modular la intensidad con la que ejercemos las distintas actuaciones.
Organización, método y cultura
En la experiencia desarrollada en la Diputación de Granada hemos intentado avanzar en ese cambio desde tres perspectivas: organizativa, metodológica y cultural.
Desde el punto de vista organizativo, repensando el propio diseño del control: conociendo la entidad y sus riesgos, reforzando la segregación de funciones y favoreciendo la coordinación entre los distintos actores responsables.
Desde el punto de vista metodológico, intentando sistematizar, homogeneizar y facilitar las actuaciones de control, proporcionando al mismo tiempo mayor seguridad jurídica. De ahí surgió, entre otras herramientas, la Guía práctica de Control Permanente No Planificable, en la que sistematizamos el trabajo realizado mediante un inventario de actuaciones, tablas de aspectos a revisar, modelos de informes, una guía de deficiencias significativas y recomendaciones, un registro de actuaciones y una metodología para la elaboración del Informe Resumen.
Pero probablemente el cambio más difícil —y también el más importante— sea el cultural. Porque una verdadera cultura de control no puede construirse únicamente desde Intervención. Necesitamos implicar a toda la organización. Las áreas gestoras forman parte del sistema de control y desempeñan un papel esencial como primera línea de defensa.
Construir una cultura positiva exige compartir conocimiento, formar, acercar gestión y control y avanzar hacia una mayor corresponsabilidad.
De esa idea nació también Interventor por un día, una acción formativa dirigida a empleados públicos de la Diputación en la que quisimos ir más allá de explicar qué hace Intervención. A través de conocimientos técnicos, dinámicas y juegos de roles, buscamos que quienes gestionan pudieran ponerse por un momento en la piel del órgano interventor, comprender la lógica del control y favorecer un acercamiento entre gestión y control.
Porque gestión y control no deberían entenderse como dos mundos enfrentados. Controlar no es únicamente detectar aquello que está mal. También es analizar, prevenir, recomendar, acompañar y ayudar a mejorar.
Un cambio de mirada
Y quizá ahí esté el verdadero cambio de mirada: pasar de una cultura en la que el control se percibe como una barrera a otra en la que se entiende como una herramienta para mejorar la organización.
Dejar de preguntarnos únicamente «¿qué tenemos que controlar?» y empezar a preguntarnos también:
¿Cómo puede el control ayudarnos a gestionar mejor?
Ese fue el mensaje que quise compartir en Córdoba y que continúa guiando mi forma de entender el control interno.
El control no está frente a la gestión. Forma parte de una buena gestión.
Construir una cultura positiva de control requiere normas, procedimientos y herramientas. Pero también requiere formación, comunicación, coordinación, corresponsabilidad y una forma diferente de entender nuestro papel dentro de la organización.
Porque el objetivo no debería ser simplemente controlar más. Debería ser conseguir que el control aporte valor y contribuya a gestionar mejor.